Domain barockschloesser.de kaufen?
Wir ziehen mit dem Projekt
barockschloesser.de um.
Sind Sie am Kauf der Domain
barockschloesser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain barockschloesser.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2017, Fachbücher von Freunde Mainfränkischer Kunst und Geschichte e V Würzburg, Freunde Mainfrõnkischer Kunst und Geschichte e.V. W3rzburgDas Mainfränkische Jahrbuch für Geschichte und Kunst 2017 ist ein Fachbuch, das sich mit der detaillierten Darstellung von historischen und kulturellen Entwicklungen in der Mainfranken-Region befasst. Es bietet einen fundierten Einblick in die regionalen Besonderheiten der Geschichte und Kunst, wobei sowohl historische Ereignisse als auch kulturelle Strömungen beleuchtet werden. Das Buch diskutiert die Ambivalenz der Geschichtsschreibung, indem es sowohl kritische als auch wertschätzende Perspektiven auf die Darstellung der Vergangenheit präsentiert. Es wird auf die Problematik der Verzerrung historischer Fakten eingegangen und zeigt, wie politische und soziale Theorien durch die Interpretation der Geschichte beeinflusst werden. Dabei wird die Bedeutung der Lokal- und Regionalgeschichte hervorgehoben, die als Grundlage für ein tieferes Verständnis der allgemeinen historischen Entwicklungen dient. Das Jahrbuch richtet sich an Leser, die ein Interesse an der Verbindung von Geschichte und Kunst haben und bietet durch seine fundierte Analyse einen wertvollen Beitrag zur regionalen Geschichtsdarstellung. Highlights: - Fundierte Analyse der regionalen Geschichte - Kritische Auseinandersetzung mit Geschichtsschreibung - Verbindung von Kunst und historischer Entwicklung.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Kunst und Geschichte 2011, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDas "Mainfränkische Jahrbuch für Kunst und Geschichte 2011" ist eine umfassende Sammlung von bedeutenden Abhandlungen, die sich mit der Erforschung der Geschichte und Kunst Unterfrankens befassen. Herausgegeben von den Freunden Mainfränkischer Kunst und Geschichte e.V., bietet dieses Jahrbuch eine Vielzahl von Themen, die sowohl für Fachleute als auch für Interessierte von Bedeutung sind. Die sorgfältige Auswahl der Beiträge gewährleistet, dass die Leser tiefere Einblicke in die kulturellen und historischen Aspekte der Region erhalten. Mit einem festen Einband und einer ansprechenden Gestaltung ist dieses Werk nicht nur informativ, sondern auch ein wertvolles Sammlerstück für alle, die sich für die Geschichte und Kunst Mainfrankens interessieren.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2012, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDer Verein der Freunde Mainfränkischer Kunst und Geschichte trauert um sein hochverdientes Ehrenmitglied Dr. Heinz Pritzl. In einem Nachruf würdigt Dr. Ernst-Günter Krenig den Verstorbenen. "Wir müssen uns bescheiden lernen, nur soweit und in solchen Bereichen als Historiker arbeiten zu wollen, mit denen wir uns sachlich völlig vertraut gemacht haben." Dieser Forderung Johann Gustav Droysens, eines Altmeisters der Historie, wird wohl eine exakt arbeitende Regionalgeschichte in besonderer Weise gerecht. Der vorliegende Band bietet dem Leser - gewiss auch im Sinne Droysens - eine Sammlung wohlfundierter, sehr informativer Aufsätze und Rezensionen. Auch diesmal darf gesagt werden, dass diese gründliche Detailforschung notwendig ist, um Voraussetzung und Basis für die Entfaltung eines Geschichtsbildes zu schaffen, das sich nicht in mehr oder weniger modischer Spekulation erschöpft und nicht zu ideologischer Fixierung tendiert. Die Kunstgeschichte ist im neuen Band mit drei Abhandlungen vertreten, von denen sich zwei mit Themen aus dem 18. und 19. Jahrhundert befassen.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **


Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
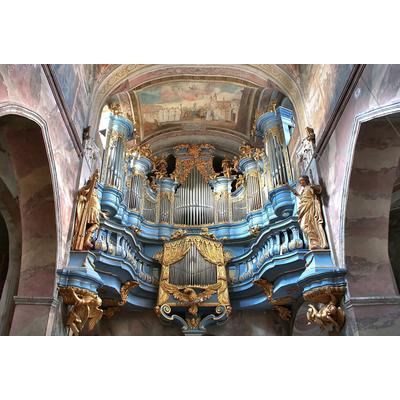
Papermoon "ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE"Vliestapete, ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte der Architektur, Fachbücher von John ZukowskyDie Geschichte der Architektur bietet einen umfassenden Rückblick auf über 5000 Jahre Architekturgeschichte. Dieses Fachbuch ist visuell klar gegliedert und präsentiert bedeutende Bauwerke aus verschiedenen Epochen und Stilen in einer aussergewöhnlichen Bilderfülle. Von den frühesten erhaltenen Gebäuden, wie der Tempelanlage von Luxor, bis hin zu modernen Meisterwerken wie dem Bosco Verticale in Mailand, wird die Entwicklung der Architektur anschaulich dargestellt. Eine informative Zeitleiste ordnet die Bauwerke in ihren sozialen, politischen und kulturellen Kontext ein. Besondere Themenseiten beleuchten wegweisende Technologien und Architekten, was das Buch zu einem unverzichtbaren Standardwerk für Architekturfans macht. Mit 350 Farbfotos bietet es eine visuelle Reise durch die Geschichte der Architektur.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2017, Fachbücher von Freunde Mainfränkischer Kunst und Geschichte e V Würzburg, Freunde Mainfrõnkischer Kunst und Geschichte e.V. W3rzburgDas Mainfränkische Jahrbuch für Geschichte und Kunst 2017 ist ein Fachbuch, das sich mit der detaillierten Darstellung von historischen und kulturellen Entwicklungen in der Mainfranken-Region befasst. Es bietet einen fundierten Einblick in die regionalen Besonderheiten der Geschichte und Kunst, wobei sowohl historische Ereignisse als auch kulturelle Strömungen beleuchtet werden. Das Buch diskutiert die Ambivalenz der Geschichtsschreibung, indem es sowohl kritische als auch wertschätzende Perspektiven auf die Darstellung der Vergangenheit präsentiert. Es wird auf die Problematik der Verzerrung historischer Fakten eingegangen und zeigt, wie politische und soziale Theorien durch die Interpretation der Geschichte beeinflusst werden. Dabei wird die Bedeutung der Lokal- und Regionalgeschichte hervorgehoben, die als Grundlage für ein tieferes Verständnis der allgemeinen historischen Entwicklungen dient. Das Jahrbuch richtet sich an Leser, die ein Interesse an der Verbindung von Geschichte und Kunst haben und bietet durch seine fundierte Analyse einen wertvollen Beitrag zur regionalen Geschichtsdarstellung. Highlights: - Fundierte Analyse der regionalen Geschichte - Kritische Auseinandersetzung mit Geschichtsschreibung - Verbindung von Kunst und historischer Entwicklung.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Mainfränkisches Jahrbuch für Kunst und Geschichte 2011, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDas "Mainfränkische Jahrbuch für Kunst und Geschichte 2011" ist eine umfassende Sammlung von bedeutenden Abhandlungen, die sich mit der Erforschung der Geschichte und Kunst Unterfrankens befassen. Herausgegeben von den Freunden Mainfränkischer Kunst und Geschichte e.V., bietet dieses Jahrbuch eine Vielzahl von Themen, die sowohl für Fachleute als auch für Interessierte von Bedeutung sind. Die sorgfältige Auswahl der Beiträge gewährleistet, dass die Leser tiefere Einblicke in die kulturellen und historischen Aspekte der Region erhalten. Mit einem festen Einband und einer ansprechenden Gestaltung ist dieses Werk nicht nur informativ, sondern auch ein wertvolles Sammlerstück für alle, die sich für die Geschichte und Kunst Mainfrankens interessieren.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2012, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDer Verein der Freunde Mainfränkischer Kunst und Geschichte trauert um sein hochverdientes Ehrenmitglied Dr. Heinz Pritzl. In einem Nachruf würdigt Dr. Ernst-Günter Krenig den Verstorbenen. "Wir müssen uns bescheiden lernen, nur soweit und in solchen Bereichen als Historiker arbeiten zu wollen, mit denen wir uns sachlich völlig vertraut gemacht haben." Dieser Forderung Johann Gustav Droysens, eines Altmeisters der Historie, wird wohl eine exakt arbeitende Regionalgeschichte in besonderer Weise gerecht. Der vorliegende Band bietet dem Leser - gewiss auch im Sinne Droysens - eine Sammlung wohlfundierter, sehr informativer Aufsätze und Rezensionen. Auch diesmal darf gesagt werden, dass diese gründliche Detailforschung notwendig ist, um Voraussetzung und Basis für die Entfaltung eines Geschichtsbildes zu schaffen, das sich nicht in mehr oder weniger modischer Spekulation erschöpft und nicht zu ideologischer Fixierung tendiert. Die Kunstgeschichte ist im neuen Band mit drei Abhandlungen vertreten, von denen sich zwei mit Themen aus dem 18. und 19. Jahrhundert befassen.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukowsky, John: Die Geschichte der ArchitekturDie Geschichte der Architektur , Von der Pyramide zum Wolkenkratzer. Mit 350 Farb-Abbildungen , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20221102, Produktform: Leinen, Autoren: Zukowsky, John, Übersetzung: Kern, Steffen, Seitenzahl/Blattzahl: 272, Abbildungen: Mit 350 Farbfotos, Keyword: 2022; antike; antike architektur; architektur; architektur visuell; architektur-buch; architekturgeschichte; barock; bauhaus; berühmte gebäude; buch; bücher; frank gehry; frank lloyd wright; gotik; hagia sofia; industrie-architektur; islamische architektur; kunst; mies van der rohe; moderne; moderne architektur; neuerscheinung; palladio; postmoderne; renaissance; rokoko; romanik; schinkel; zaha hadid, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Architektur / Geschichte, Regionen, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Geschichte der Architektur, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel, Länge: 255, Breite: 220, Höhe: 25, Gewicht: 1068, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hodge, Susie: Eine kurze Geschichte der ArchitekturEine kurze Geschichte der Architektur , Ein Überblick über die wichtigsten Stile, Bauwerke, Elemente und Materialien , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20200313, Produktform: Kartoniert, Autoren: Hodge, Susie, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche farbige Abbildungen, Keyword: Baukonzepte; Bautechniken; Baumaterial; Einführung; Schlüsselwerke der Architektur; Epochen und Stile, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: HC/Architektur, Fachkategorie: Geschichte der Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Laurence King Verlag GmbH, Verlag: Laurence King Verlag GmbH, Verlag: Laurence King Verlag GmbH, Länge: 216, Breite: 157, Höhe: 22, Gewicht: 543, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.