Domain barockschloesser.de kaufen?
Wir ziehen mit dem Projekt
barockschloesser.de um.
Sind Sie am Kauf der Domain
barockschloesser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain barockschloesser.de kaufen?
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2017, Fachbücher von Freunde Mainfränkischer Kunst und Geschichte e V Würzburg, Freunde Mainfrõnkischer Kunst und Geschichte e.V. W3rzburgDas Mainfränkische Jahrbuch für Geschichte und Kunst 2017 ist ein Fachbuch, das sich mit der detaillierten Darstellung von historischen und kulturellen Entwicklungen in der Mainfranken-Region befasst. Es bietet einen fundierten Einblick in die regionalen Besonderheiten der Geschichte und Kunst, wobei sowohl historische Ereignisse als auch kulturelle Strömungen beleuchtet werden. Das Buch diskutiert die Ambivalenz der Geschichtsschreibung, indem es sowohl kritische als auch wertschätzende Perspektiven auf die Darstellung der Vergangenheit präsentiert. Es wird auf die Problematik der Verzerrung historischer Fakten eingegangen und zeigt, wie politische und soziale Theorien durch die Interpretation der Geschichte beeinflusst werden. Dabei wird die Bedeutung der Lokal- und Regionalgeschichte hervorgehoben, die als Grundlage für ein tieferes Verständnis der allgemeinen historischen Entwicklungen dient. Das Jahrbuch richtet sich an Leser, die ein Interesse an der Verbindung von Geschichte und Kunst haben und bietet durch seine fundierte Analyse einen wertvollen Beitrag zur regionalen Geschichtsdarstellung. Highlights: - Fundierte Analyse der regionalen Geschichte - Kritische Auseinandersetzung mit Geschichtsschreibung - Verbindung von Kunst und historischer Entwicklung.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2012, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDer Verein der Freunde Mainfränkischer Kunst und Geschichte trauert um sein hochverdientes Ehrenmitglied Dr. Heinz Pritzl. In einem Nachruf würdigt Dr. Ernst-Günter Krenig den Verstorbenen. "Wir müssen uns bescheiden lernen, nur soweit und in solchen Bereichen als Historiker arbeiten zu wollen, mit denen wir uns sachlich völlig vertraut gemacht haben." Dieser Forderung Johann Gustav Droysens, eines Altmeisters der Historie, wird wohl eine exakt arbeitende Regionalgeschichte in besonderer Weise gerecht. Der vorliegende Band bietet dem Leser - gewiss auch im Sinne Droysens - eine Sammlung wohlfundierter, sehr informativer Aufsätze und Rezensionen. Auch diesmal darf gesagt werden, dass diese gründliche Detailforschung notwendig ist, um Voraussetzung und Basis für die Entfaltung eines Geschichtsbildes zu schaffen, das sich nicht in mehr oder weniger modischer Spekulation erschöpft und nicht zu ideologischer Fixierung tendiert. Die Kunstgeschichte ist im neuen Band mit drei Abhandlungen vertreten, von denen sich zwei mit Themen aus dem 18. und 19. Jahrhundert befassen.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Kunst und Geschichte 2011, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDas Mainfränkische Jahrbuch für Kunst und Geschichte 2011 ist eine umfassende Sammlung von bedeutenden Abhandlungen, die sich mit der Erforschung der Geschichte und Kunst Unterfrankens befassen. Herausgegeben von den Freunden Mainfränkischer Kunst und Geschichte e.V., bietet dieses Jahrbuch eine Vielzahl von Themen, die sowohl für Fachleute als auch für Interessierte von Bedeutung sind. Die sorgfältige Auswahl der Beiträge gewährleistet, dass die Leser tiefere Einblicke in die kulturellen und historischen Aspekte der Region erhalten. Mit einem festen Einband und einer ansprechenden Gestaltung ist dieses Werk nicht nur informativ, sondern auch ein wertvolles Sammlerstück für alle, die sich für die Geschichte und Kunst Mainfrankens interessieren.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **


Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
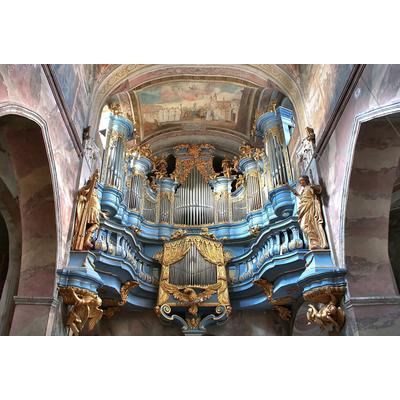
Papermoon "ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE"Vliestapete, ARCHITEKTUR-KATHEDRALE BAROQUE FASSADE ORGAN KIRCHE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Geschichte der Architektur, Fachbücher von John ZukowskyDie Geschichte der Architektur bietet einen umfassenden Rückblick auf über 5000 Jahre Architekturgeschichte. Dieses Fachbuch ist visuell klar gegliedert und präsentiert bedeutende Bauwerke aus verschiedenen Epochen und Stilen in einer aussergewöhnlichen Bilderfülle. Von den frühesten erhaltenen Gebäuden, wie der Tempelanlage von Luxor, bis hin zu modernen Meisterwerken wie dem Bosco Verticale in Mailand, wird die Entwicklung der Architektur anschaulich dargestellt. Eine informative Zeitleiste ordnet die Bauwerke in ihren sozialen, politischen und kulturellen Kontext ein. Besondere Themenseiten beleuchten wegweisende Technologien und Architekten, was das Buch zu einem unverzichtbaren Standardwerk für Architekturfans macht. Mit 350 Farbfotos bietet es eine visuelle Reise durch die Geschichte der Architektur.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2017, Fachbücher von Freunde Mainfränkischer Kunst und Geschichte e V Würzburg, Freunde Mainfrõnkischer Kunst und Geschichte e.V. W3rzburgDas Mainfränkische Jahrbuch für Geschichte und Kunst 2017 ist ein Fachbuch, das sich mit der detaillierten Darstellung von historischen und kulturellen Entwicklungen in der Mainfranken-Region befasst. Es bietet einen fundierten Einblick in die regionalen Besonderheiten der Geschichte und Kunst, wobei sowohl historische Ereignisse als auch kulturelle Strömungen beleuchtet werden. Das Buch diskutiert die Ambivalenz der Geschichtsschreibung, indem es sowohl kritische als auch wertschätzende Perspektiven auf die Darstellung der Vergangenheit präsentiert. Es wird auf die Problematik der Verzerrung historischer Fakten eingegangen und zeigt, wie politische und soziale Theorien durch die Interpretation der Geschichte beeinflusst werden. Dabei wird die Bedeutung der Lokal- und Regionalgeschichte hervorgehoben, die als Grundlage für ein tieferes Verständnis der allgemeinen historischen Entwicklungen dient. Das Jahrbuch richtet sich an Leser, die ein Interesse an der Verbindung von Geschichte und Kunst haben und bietet durch seine fundierte Analyse einen wertvollen Beitrag zur regionalen Geschichtsdarstellung. Highlights: - Fundierte Analyse der regionalen Geschichte - Kritische Auseinandersetzung mit Geschichtsschreibung - Verbindung von Kunst und historischer Entwicklung.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Mainfränkisches Jahrbuch für Geschichte und Kunst 2012, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDer Verein der Freunde Mainfränkischer Kunst und Geschichte trauert um sein hochverdientes Ehrenmitglied Dr. Heinz Pritzl. In einem Nachruf würdigt Dr. Ernst-Günter Krenig den Verstorbenen. "Wir müssen uns bescheiden lernen, nur soweit und in solchen Bereichen als Historiker arbeiten zu wollen, mit denen wir uns sachlich völlig vertraut gemacht haben." Dieser Forderung Johann Gustav Droysens, eines Altmeisters der Historie, wird wohl eine exakt arbeitende Regionalgeschichte in besonderer Weise gerecht. Der vorliegende Band bietet dem Leser - gewiss auch im Sinne Droysens - eine Sammlung wohlfundierter, sehr informativer Aufsätze und Rezensionen. Auch diesmal darf gesagt werden, dass diese gründliche Detailforschung notwendig ist, um Voraussetzung und Basis für die Entfaltung eines Geschichtsbildes zu schaffen, das sich nicht in mehr oder weniger modischer Spekulation erschöpft und nicht zu ideologischer Fixierung tendiert. Die Kunstgeschichte ist im neuen Band mit drei Abhandlungen vertreten, von denen sich zwei mit Themen aus dem 18. und 19. Jahrhundert befassen.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mainfränkisches Jahrbuch für Kunst und Geschichte 2011, Fachbücher von Freunde Mainfrõnkischer Kunst und Geschichte e VDas Mainfränkische Jahrbuch für Kunst und Geschichte 2011 ist eine umfassende Sammlung von bedeutenden Abhandlungen, die sich mit der Erforschung der Geschichte und Kunst Unterfrankens befassen. Herausgegeben von den Freunden Mainfränkischer Kunst und Geschichte e.V., bietet dieses Jahrbuch eine Vielzahl von Themen, die sowohl für Fachleute als auch für Interessierte von Bedeutung sind. Die sorgfältige Auswahl der Beiträge gewährleistet, dass die Leser tiefere Einblicke in die kulturellen und historischen Aspekte der Region erhalten. Mit einem festen Einband und einer ansprechenden Gestaltung ist dieses Werk nicht nur informativ, sondern auch ein wertvolles Sammlerstück für alle, die sich für die Geschichte und Kunst Mainfrankens interessieren.38,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukowsky, John: Die Geschichte der ArchitekturDie Geschichte der Architektur , Von der Pyramide zum Wolkenkratzer. Mit 350 Farb-Abbildungen , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20221102, Produktform: Leinen, Autoren: Zukowsky, John, Übersetzung: Kern, Steffen, Seitenzahl/Blattzahl: 272, Abbildungen: Mit 350 Farbfotos, Keyword: 2022; antike; antike architektur; architektur; architektur visuell; architektur-buch; architekturgeschichte; barock; bauhaus; berühmte gebäude; buch; bücher; frank gehry; frank lloyd wright; gotik; hagia sofia; industrie-architektur; islamische architektur; kunst; mies van der rohe; moderne; moderne architektur; neuerscheinung; palladio; postmoderne; renaissance; rokoko; romanik; schinkel; zaha hadid, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Architektur / Geschichte, Regionen, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Geschichte der Architektur, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel, Länge: 255, Breite: 220, Höhe: 25, Gewicht: 1068, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hodge, Susie: Eine kurze Geschichte der ArchitekturEine kurze Geschichte der Architektur , Ein Überblick über die wichtigsten Stile, Bauwerke, Elemente und Materialien , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20200313, Produktform: Kartoniert, Autoren: Hodge, Susie, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche farbige Abbildungen, Keyword: Baukonzepte; Bautechniken; Baumaterial; Einführung; Schlüsselwerke der Architektur; Epochen und Stile, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: HC/Architektur, Fachkategorie: Geschichte der Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Laurence King Verlag GmbH, Verlag: Laurence King Verlag GmbH, Verlag: Laurence King Verlag GmbH, Länge: 216, Breite: 157, Höhe: 22, Gewicht: 543, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.